El 31 de diciembre no es solo el final del año natural. También cierra el ejercicio fiscal, y lo que no se decide antes de esa fecha ya no cuenta para la próxima declaración de la renta.
Conviene dejar clara una idea desde el principio: no se invierte por motivos fiscales. Una buena cartera responde a tus objetivos, tu horizonte y tu tolerancia al riesgo. Pero ignorar la fiscalidad también tiene un coste, porque lo que importa al final es la rentabilidad que te queda después de impuestos.
En este artículo repasamos las decisiones sobre tu cartera que conviene revisar cada año antes del cierre. Es una explicación general del IRPF en territorio común (el País Vasco y Navarra tienen sus propias reglas), y cada situación personal merece un análisis propio.
Cómo tributa tu cartera, en dos minutos
En el IRPF, lo que generan tus inversiones va a la llamada base imponible del ahorro. Ahí conviven dos tipos de rentas:
- Rendimientos del capital mobiliario: dividendos, cupones de bonos e intereses de depósitos.
- Ganancias y pérdidas patrimoniales: la diferencia entre lo que pagaste por un activo y lo que obtienes al venderlo o reembolsarlo.
El matiz clave está en la segunda: una ganancia o una pérdida solo existe para Hacienda cuando se materializa. Mientras mantienes una acción o un fondo, no tributas por su revalorización. Por eso el calendario de tus decisiones de venta tiene impacto fiscal.
Compensar ganancias con pérdidas
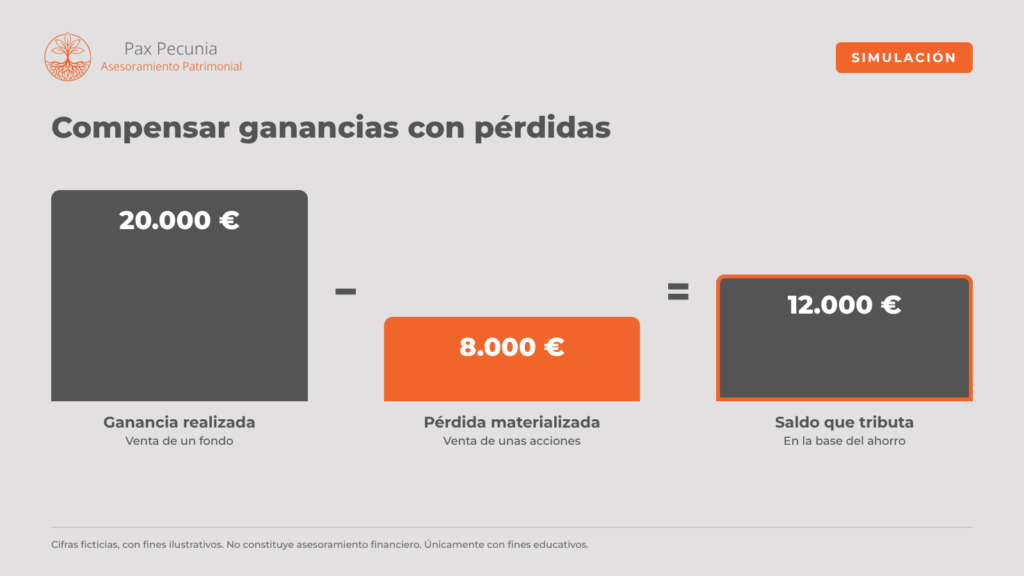
Las pérdidas que materializas en el año restan de las ganancias del mismo año. Tributas solo por la diferencia.
Si el saldo de ganancias y pérdidas sale negativo, ese exceso puede compensar hasta el 25 % de los rendimientos del capital mobiliario, y al revés. Lo que no se pueda compensar no se pierde: se arrastra durante los cuatro años siguientes. Revisa también si tienes pérdidas pendientes de años anteriores antes de que caduquen.
Simulación (cifras ficticias, con fines ilustrativos). Un inversor ha vendido este año un fondo con 20.000 € de ganancia. En su cartera mantiene unas acciones con 8.000 € de pérdida latente.
- Si no hace nada, su ganancia patrimonial del año es de 20.000 €.
- Si vende esas acciones antes del 31 de diciembre, su saldo baja a 12.000 €.
Ahora bien, la pregunta importante no es fiscal. Es esta: ¿comprarías hoy esas acciones si no las tuvieras? Si la respuesta es no, materializar la pérdida tiene sentido por partida doble. Si la respuesta es sí, el siguiente apartado es imprescindible.
La regla de los dos meses
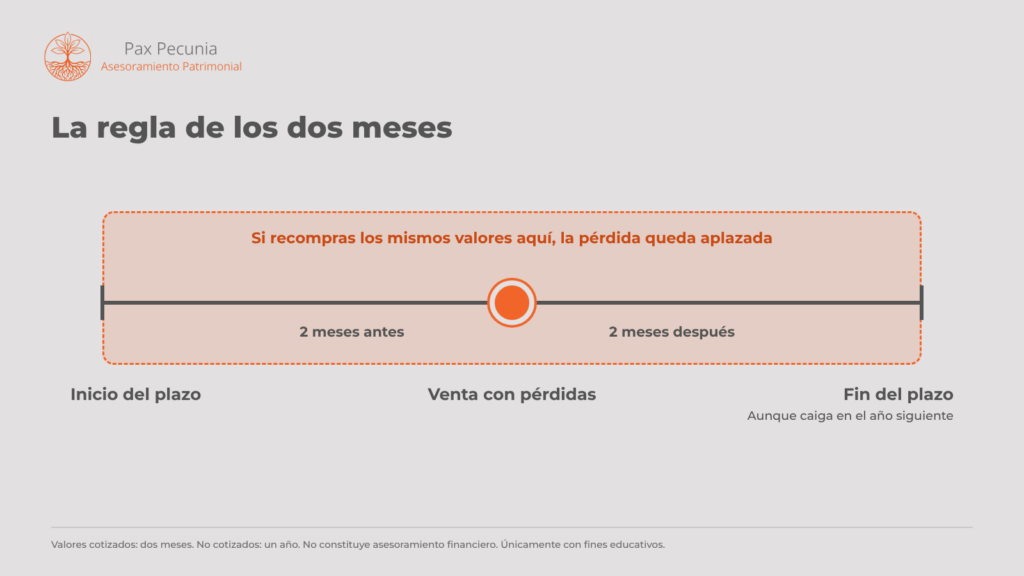
Es el error más habitual en diciembre: vender con pérdidas para compensar ganancias y, como sigues confiando en la empresa, recomprar las mismas acciones a los pocos días.
La normativa lo impide. Si en los dos meses anteriores o posteriores a la venta compras valores homogéneos, esa pérdida no puede aplicarse todavía, aunque la recompra caiga ya en enero. Para valores que no cotizan en mercados organizados, el plazo se amplía a un año.
La pérdida no desaparece: queda aplazada hasta que vendas los valores que recompraste.
Traspasos entre fondos: reordenar sin pasar por Hacienda
Los fondos de inversión tienen una ventaja: puedes mover tu dinero de un fondo a otro sin tributar en ese momento. La ganancia acumulada pasa al nuevo fondo y solo tributa cuando reembolses definitivamente.
Esto permite tomar decisiones de inversión sin peaje fiscal: rebalancear la cartera, reducir o aumentar el riesgo.
Tres matices importantes:
- El dinero no puede pasar por tu cuenta. Si reembolsas un fondo y después compras otro, no es un traspaso: tributas por la ganancia.
- La mayoría de los ETF no disfrutan de este régimen. Aunque se parezcan a un fondo, venderlos tributa como una venta de acciones.
- Al reembolsar se venden primero las participaciones más antiguas (FIFO). Si fuiste comprando el mismo fondo en distintos momentos, la ganancia que aflora depende de esas primeras compras, no de la última. Con las acciones ocurre lo mismo.
Plan de pensiones: lo que cuenta es la fecha de pago
Las aportaciones a planes de pensiones reducen la base imponible general, donde tributan el salario y el resto de rentas del trabajo. Con rentas altas, esa base soporta tipos marginales más elevados que la del ahorro, y de ahí su interés fiscal. La reducción se aplica en el año en que se hace la aportación: si aportas el 2 de enero de 2027 en lugar del 31 de diciembre de 2026, ya no cuenta para el ejercicio que acaba de cerrar, sino para el nuevo. Eso sí, reducir la base no es reducir la cuota: aportar 1.500 € no significa pagar 1.500 € menos, y el ahorro real depende de tu tipo marginal.
La reducción tiene límites, que cambian con la normativa. Los vigentes a la fecha de publicación son estos:
- Plan individual: 1.500 € al año.
- Plan de empleo (empresa): el total puede subir hasta 10.000 €, sumando lo que aporta la empresa y lo que aportas tú a ese plan.
- Autónomos: los planes de empleo simplificados permiten sumar hasta 4.250 € más, hasta 5.750 € en total.
- Tope relativo: la reducción nunca puede superar el 30 % de los rendimientos netos del trabajo y de actividades económicas.
- Cónyuge: hasta 1.000 € más, si sus rentas no superan 8.000 €.
- Personas con discapacidad: hasta 24.250 €.
También hay que mirar la otra cara. El dinero queda inmovilizado hasta la jubilación o hasta supuestos concretos de liquidez, y cuando lo rescates tributará como rendimiento del trabajo. Por eso importa tanto cómo y cuándo se rescata: cobrarlo todo en un mismo año puede disparar la factura fiscal. El plan debe encajar en tu planificación de la jubilación: la fiscalidad es fundamental, pero no debería ser el único motivo.
La foto de tu patrimonio a 31 de diciembre
Los impuestos que gravan el patrimonio se calculan con lo que tienes en esa fecha concreta. Su aplicación varía mucho según la comunidad autónoma en la que residas.
Si tu patrimonio está cerca de los umbrales que se aplican en tu comunidad, merece la pena revisarlo con tu asesor fiscal antes del cierre, no en junio con la declaración delante.
Lo que no conviene hacer
- Vender una buena inversión solo para pagar menos impuestos. La fiscalidad debe acompañar a la estrategia, nunca sustituirla.
- Dejarlo para la última semana. Ventas, reembolsos y traspasos tardan varios días hábiles en ejecutarse y liquidarse, y entre festivos el margen se estrecha.
- Confundir la orden con la operación. Dar la instrucción el 30 de diciembre no garantiza que cuente en ese ejercicio. Confirma con tu entidad en qué fecha tendrá efecto.
- Decidir posición por posición. El efecto fiscal depende del conjunto: lo que ya has vendido este año, las pérdidas pendientes y lo que tienes en cartera.
Revisa antes, decide con calma
Ninguna de estas decisiones es complicada por separado. Lo difícil es tomarlas a tiempo y con la visión de conjunto.
Por eso conviene sentarse con tu asesor en noviembre, revisar la cartera completa y decidir con calma qué tiene sentido en tu caso.
Síguenos en Instagram: @paxpecunia
No constituye asesoramiento financiero. Únicamente con fines educativos.